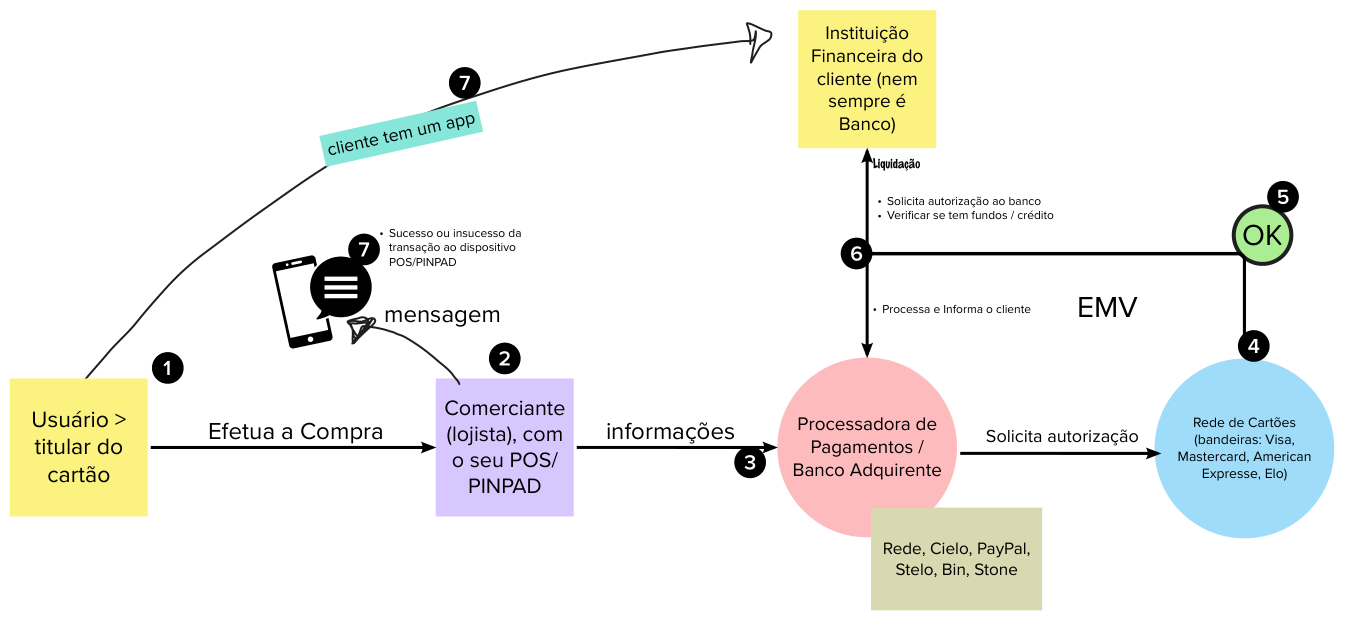
Principais elos da Cadeia de Valor
Titular do Cartão (Cliente): Este é o consumidor que possui o cartão e o usa para fazer uma transação em um estabelecimento comercial.
Dispositivo de Ponto de Venda (POS/PINPAD): Este é o dispositivo no qual o cartão é fisicamente usado para fazer uma transação. Pode ser um terminal físico em um estabelecimento comercial onde o cliente insere ou passa o cartão e digita sua senha, ou pode ser um aplicativo de pagamento móvel ou uma plataforma de pagamento online.
Comerciante (Estabelecimento Comercial): Este é o negócio onde a transação está ocorrendo. O comerciante tem um relacionamento com um banco adquirente ou processadora de pagamentos para facilitar as transações com cartão.
Banco Adquirente ou Processadora de Pagamentos: O banco adquirente ou a processadora de pagamentos fornece o serviço de processamento de pagamentos para o comerciante. Quando uma transação é feita, a informação do pagamento é enviada pelo POS/PINPAD ao banco adquirente, que verifica a disponibilidade de fundos ou crédito com o banco emissor do cartão e autoriza (ou nega) a transação.
Rede de Cartões (Visa, MasterCard, etc.): Esta é a rede que facilita a comunicação entre o banco adquirente e o banco emissor. Eles definem as regras e padrões para as transações com cartão e facilitam a troca de informações financeiras entre as partes.
Banco Emissor (Banco do Cliente): Este é o banco ou instituição financeira que emitiu o cartão ao cliente. Quando recebe a solicitação de autorização do banco adquirente via rede de cartões, verifica a conta do cliente para assegurar que os fundos ou o crédito estão disponíveis, e então aprova ou recusa a transação.
Compensação e Liquidação: Depois que a transação é autorizada, ela passa pelo processo de compensação e liquidação. Na compensação, as transações do dia são totalizadas e as informações de pagamento são enviadas de volta através da rede de cartões para o banco emissor para postar na conta do cliente. Na liquidação, o banco emissor transfere os fundos para o banco adquirente, que então deposita o dinheiro na conta do comerciante. Este processo pode levar alguns dias.
Além destes elos principais, existem também outras partes envolvidas em alguns casos, como:
- Gateways de Pagamento: Em transações online, um gateway de pagamento é muitas vezes usado para transmitir informações de transação de um comerciante para um banco adquirente ou processadora de pagamentos.
- Provedores de Serviços de Pagamento (PSPs): Estes são terceiros que facilitam as transações de pagamento para os comerciantes, muitas vezes fornecendo um serviço completo que inclui um gateway de pagamento, processamento de pagamentos e outros serviços relacionados.
- Prestadores de Serviços de Suporte: Existem muitos outros serviços que fornecem suporte ao sistema de pagamento com cartões, incluindo empresas de prevenção de fraudes, fornecedores de software de POS/PINPAD, empresas de análise de dados e muito mais.
Entender a cadeia completa de pagamentos é crucial para identificar oportunidades de melhoria na eficiência, segurança e experiência do cliente.
Fluxo de Baixa Fidelidade